滴滴的金融夢 以個人信用修復服務為支點
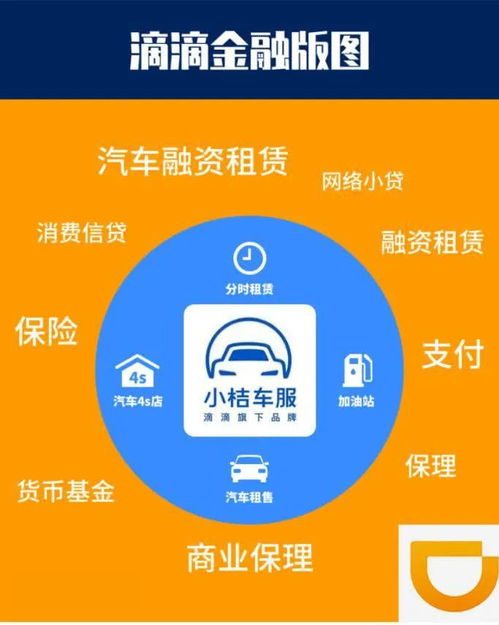
在網約車市場占據主導地位后,滴滴出行并未止步于出行服務。其業務觸角不斷延伸,其中金融領域的布局尤為引人注目,一個名為“滴滴金融”的生態輪廓日漸清晰。而在其眾多的金融嘗試中,“個人信用修復服務”作為一項相對新穎且直擊用戶痛點的業務,成為了觀察滴滴金融夢的一個獨特窗口。它不僅是滴滴拓展業務邊界、尋求新增長點的體現,更是其利用出行數據與場景優勢,深入用戶金融生活,構建服務閉環的關鍵一步。
一、滴滴的金融藍圖:從支付到信用生態
滴滴的金融探索始于2015年,最初是為解決出行場景中的支付便利性問題。依托平臺上數億用戶的交易數據、出行軌跡和行為習慣,滴滴逐步構建起自己的信用評估體系——“滴滴信用分”。這一分數不僅用于平臺內的服務優化(如免押租車),更重要的是,它成為滴滴撬動更多金融服務的基礎。
個人信用修復服務,正是在這一信用生態基礎上衍生出的深度服務。它旨在幫助那些因歷史原因導致信用記錄不佳的用戶,通過提供專業的咨詢、指導,甚至與金融機構的協調,來改善其個人征信狀況。這標志著滴滴的金融業務從“提供產品”(如信貸、保險)向“提供解決方案”的更深層次邁進。
二、個人信用修復:為何成為滴滴的切入點?
- 龐大的用戶基礎與潛在需求:滴滴平臺上匯聚了海量的司機和乘客,其中不乏有信用修復需求的群體。對于司機而言,良好的信用是獲取車輛貸款、經營貸款的關鍵;對于年輕乘客,可能因早期金融知識缺乏而導致信用瑕疵。這是一個真實存在且規模不小的市場。
- 數據與技術能力的延伸應用:滴滴在風控和用戶行為分析方面積累了深厚經驗。通過分析用戶的出行穩定性、消費能力、守約行為(如按時支付車費)等非傳統金融數據,滴滴能夠更立體地評估用戶的信用潛力和還款意愿,從而為信用修復提供更具個性化的方案。
- 構建信任與用戶粘性的利器:提供信用修復這類“雪中送炭”的服務,能夠極大地增強用戶對平臺的信任感和歸屬感。當滴滴幫助用戶修復了信用,用戶在未來進行購車貸款、消費分期等金融活動時,自然會更傾向于選擇滴滴的金融服務,形成強大的業務協同和用戶忠誠度。
- 契合普惠金融的社會價值:幫助信用“白戶”或“瑕疵戶”重建信用記錄,使其重新融入正規金融體系,具有顯著的普惠金融和社會價值,有助于提升企業的品牌形象和社會責任感。
三、挑戰與未來:滴滴金融夢的現實考量
盡管前景廣闊,但滴滴的個人信用修復服務乃至整個金融夢,也面臨著不小的挑戰。
- 專業性與合規門檻:信用修復涉及復雜的金融法規和個人隱私保護。滴滴需要建立高度專業、合規的團隊,并與央行征信系統、各類金融機構建立合法、順暢的溝通協調機制,確保服務的合法有效性。
- 市場認知與競爭:個人信用修復市場已有一些專業機構,用戶對新興互聯網平臺提供此類服務的專業度可能存在疑慮。支付寶的“芝麻信用”、微信支付等巨頭在信用生態建設上已先行一步,競爭激烈。
- 數據應用的邊界:如何在不侵犯用戶隱私的前提下,合法合規地利用出行數據為信用評估和修復提供支持,是滴滴必須謹慎處理的敏感問題。
滴滴的個人信用修復服務,或許只是其宏大金融拼圖中的一塊。它的真正價值在于,將滴滴從單純的“出行服務平臺”,升級為一個基于場景、數據和信任的“綜合生活服務平臺”。通過解決用戶“行”之外“錢”的煩惱(包括信用問題),滴滴正在編織一張更緊密的用戶關系網。
滴滴的金融夢,本質上是一場從高頻出行場景向低頻但高價值的金融場景的“升維”探索。個人信用修復服務,就像一把精巧的鑰匙,試圖打開用戶更深層次的信任與依賴之門。這條路注定不會平坦,但對于志在成為生活服務基礎設施的滴滴而言,這或許是其必須攀登的一座山峰。其成敗,不僅關乎一項業務的得失,更將檢驗其生態化戰略的韌性與深度。
如若轉載,請注明出處:http://m.bons.com.cn/product/25.html
更新時間:2026-10-03 18:24:39